又一GAN工厂被收购!谁出手?——电子工程视野下的产业整合逻辑
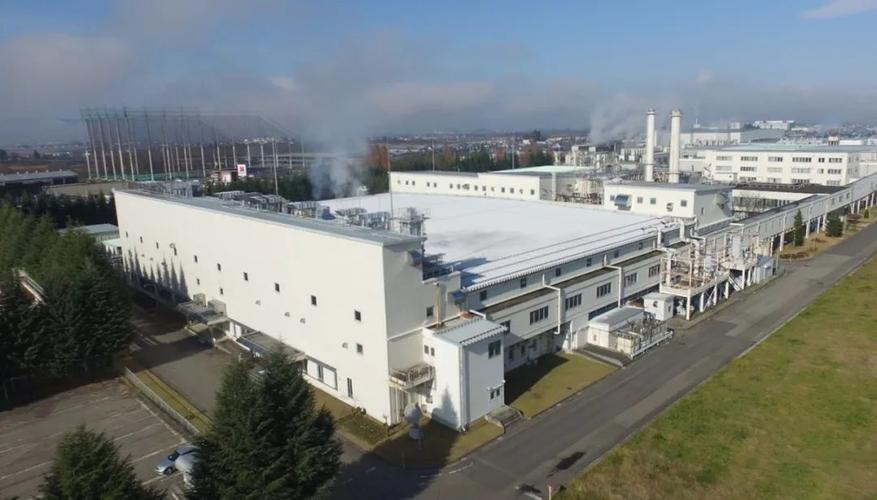
电子工程领域传来消息:又一家氮化镓(GaN)工厂被收购。这已是近两年内第N起GaN产线并购案。业界不禁追问:这次出手的是谁?答案指向一家常年低调布局宽禁带半导体的产业资本——「华创功率半导体基金」(化名)联合某头部新能源车企,以战略投资者身份完成了对「蓝芯氮化镓」6英寸GaN-on-Si产线的控股收购。
为何是GaN?电子工程的视角下,氮化镓凭借高电子迁移率、高临界击穿场强和低导通电阻,正快速渗透快充、数据中心电源、车载OBC与激光雷达驱动。据Yole预测,2027年全球功率GaN市场规模将超20亿美元。但GaN工厂的重资产属性与工艺Know-how壁垒,使得“买厂”比“建厂”更快获得产能与专利组合。
收购逻辑:产能+车规认证
华创基金此次出手并非财务投资。标的工厂拥有完整的6英寸GaN-on-Si外延与器件制程,且已通过AEC-Q101车规级可靠性测试,这正是收购方最看重的稀缺资源——国内具备车规量产能力的GaN产线不足五条。收购后,该工厂将定向为车企供应车载充电机与DC-DC所需的650V/900V GaN器件,形成“产线—模组—整车”的闭环。
电子工程维度的影响
对设计工程师而言,GaN器件的驱动与EMI抑制仍是难点,而自有产线可深度定制工艺参数,优化动态Ron与阈值电压一致性;对供应链而言,此举缓解了高端GaN器件交期长、产能被海外IDM锁定的压力;对测试环节,工厂需增设高温反偏与动态导通电阻测试能力,倒逼本土设备商升级。
风险与博弈
GaN-on-Si的成本竞争力仍待规模验证,且8英寸GaN产线趋势逼近。若收购方不能持续投入工艺迭代,6英寸线可能面临技术代差风险。此前多起GaN工厂收购案中,不乏“买产能却难锁技术和人才”的先例,组织融合能力将是下一道关卡。
结论
又一GAN工厂被收购——出手的是瞄准车规级GaN赛道、以“产业基金+终端需求”模式入局的联合体。这不仅是资本层面的抄底,更是电子工程产业从Fabless向“Fab-Lite”甚至“Fablite+LiteOSAT”模式演进的缩影。未来两年,类似并购料将加速,工程师们需关注所用GaN平台的工艺自主性与IP独立性,而非只看参数纸面。
如若转载,请注明出处:http://www.amrccc.com/product/12.html
更新时间:2026-11-01 14:26:54